기업은행 배당금 알아보기
주식 계좌를 열어 보니 기업은행이 눈에 들어오는데, 배당금은 언제 들어오고 어떻게 계산하는지 막막하셨죠? 저도 처음엔 배당 기준일이니 배당락일이니 하는 말이 낯설었어요. 오늘은 어려운 용어는 빼고, 꼭 필요한 것만 편하게 정리해 볼게요.
기업은행 배당금, 기본 개념부터 가볍게
배당금은 회사가 번 이익의 일부를 주주에게 나눠 주는 돈이에요. 기업은행은 국책은행 성격이 강한 상장 은행이라 꾸준히 배당을 해 왔다는 이미지가 있어서 배당주로 많이 거론돼요.
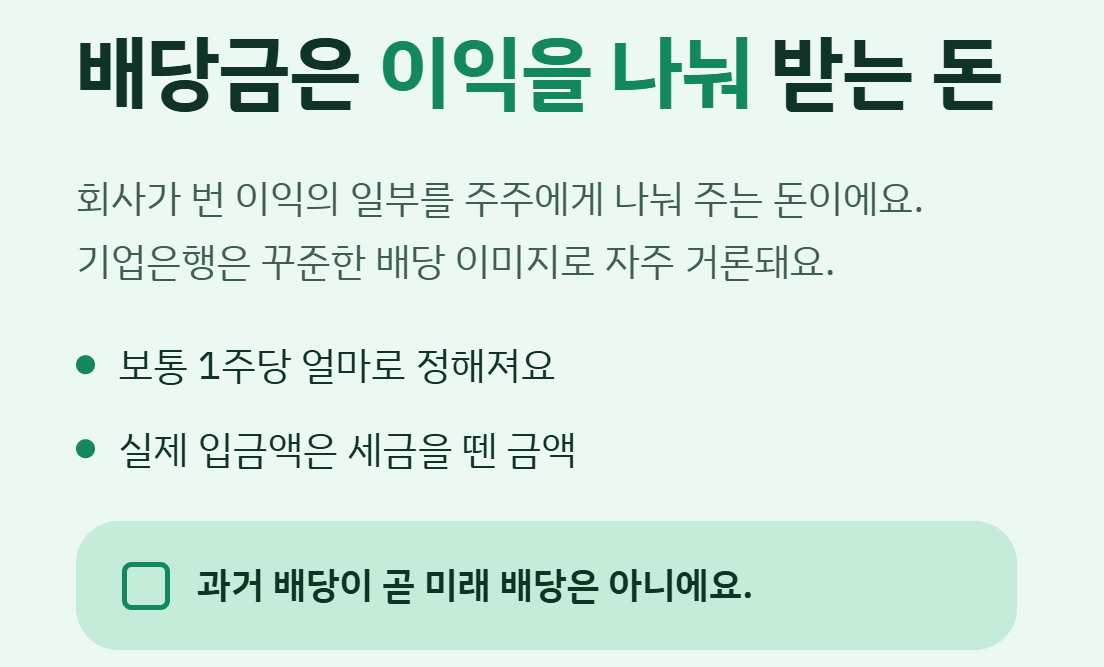
다만 배당 규모는 그해 실적과 배당 정책에 따라 달라집니다. 그래서 과거 배당이 곧 미래 배당은 아니라는 점을 꼭 기억해 두세요.
- 배당금은 보통 1주당 얼마(주당 배당금)로 정해져요.
- 내가 가진 주식 수에 주당 배당금을 곱하면 세전 배당금이 나와요.
- 실제로 받는 돈은 세금을 뗀 뒤 금액이에요.
배당 기준일과 배당락일, 이것만 알면 돼요
배당을 받으려면 배당 기준일(보통 결산일)에 주주명부에 이름이 올라 있어야 해요. 주식은 매수 후 결제까지 시간이 걸리기 때문에, 기준일보다 며칠 앞서 사야 합니다.
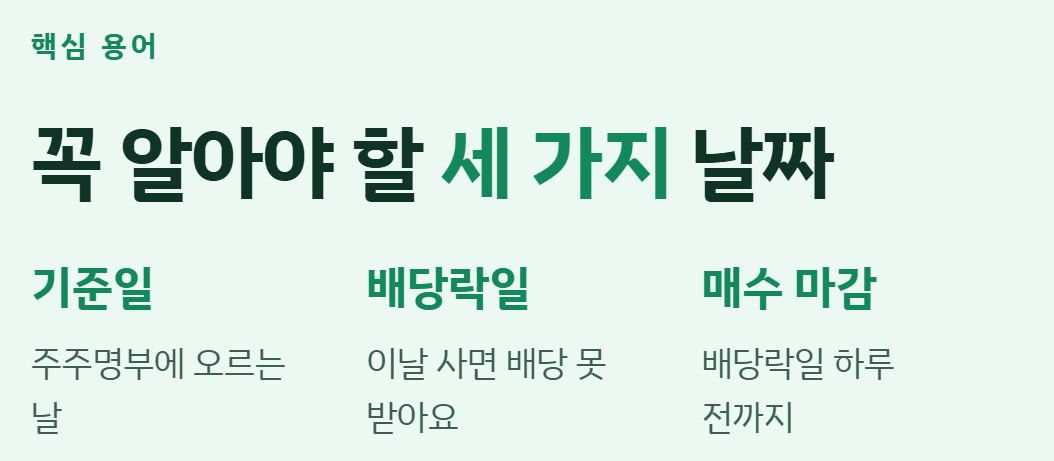
- 배당락일: 이날부터 사면 그해 배당을 받을 수 없어요.
- 배당락일 하루 전까지 매수를 마쳐야 배당 대상이 돼요.
- 배당락일에는 배당만큼 주가가 조정되는 경우가 많아요.
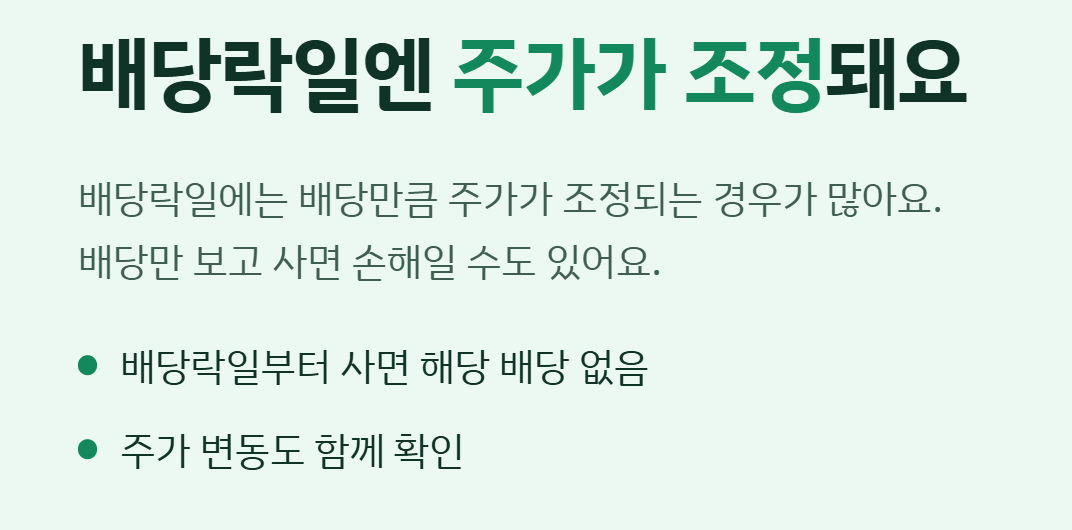
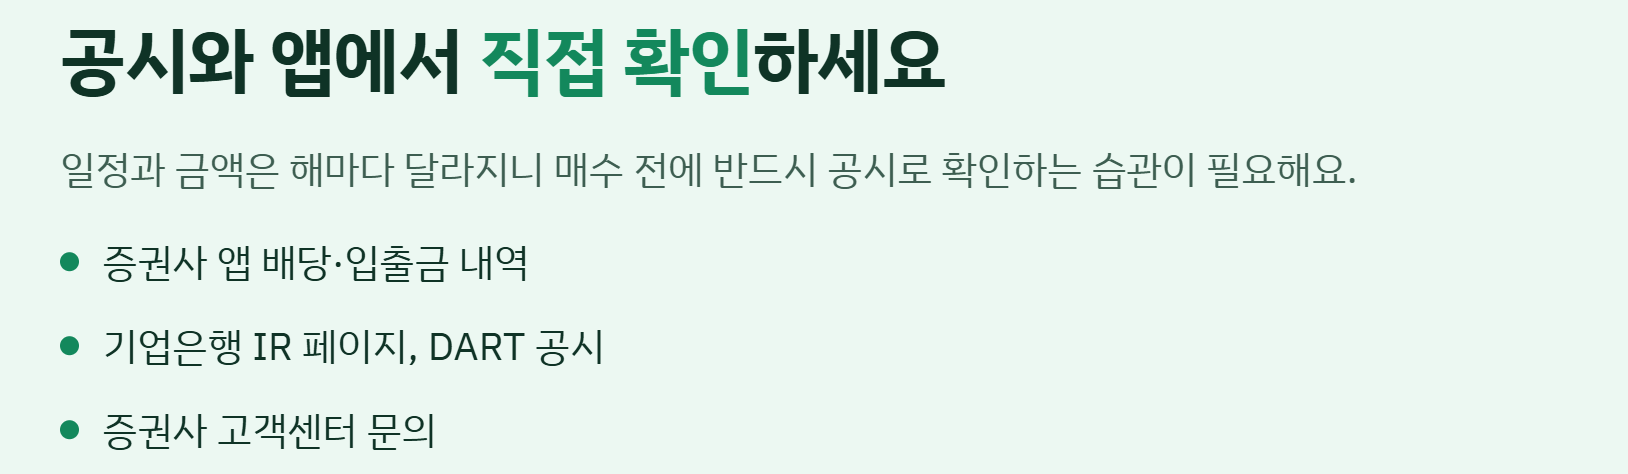
정확한 기준일과 배당락일은 해마다 달라질 수 있으니, 매수 전에 반드시 공시로 확인하세요. 증권사 앱의 배당 일정이나 금융감독원 전자공시시스템(DART)에서 볼 수 있어요.
배당금 계산과 세금, 실제로 받는 돈은?
계산은 간단해요. 예를 들어 주당 배당금이 500원이고 100주를 갖고 있다면 세전 5만 원이죠. (숫자는 이해를 돕기 위한 가상의 예시예요.)
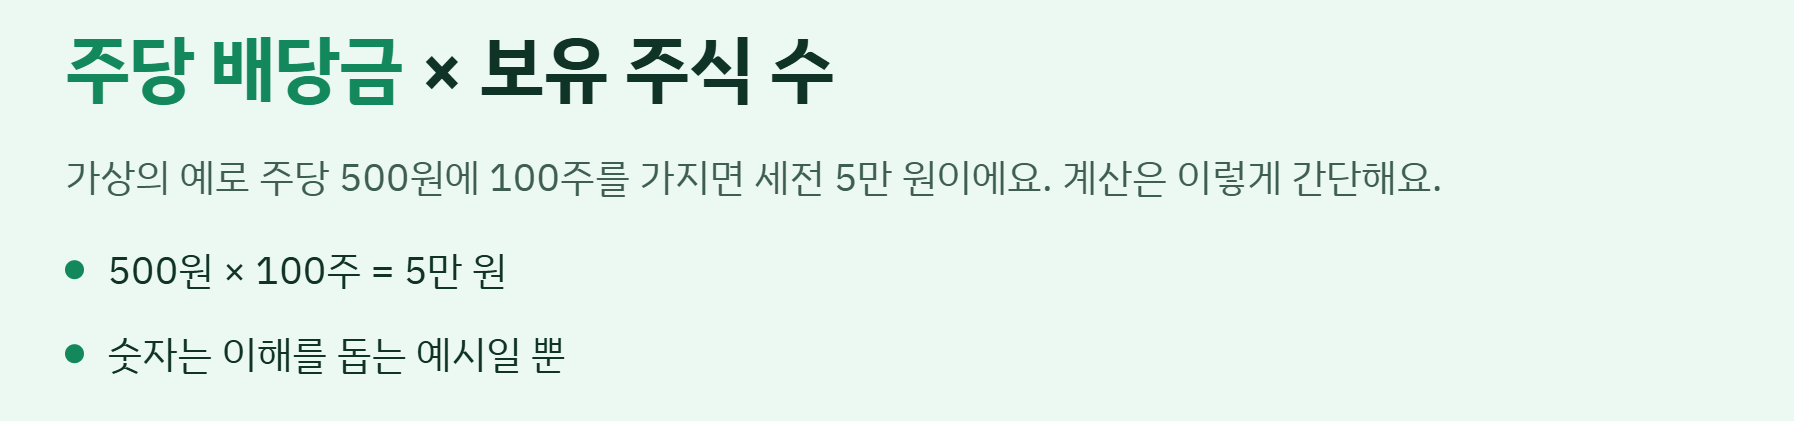
일반 계좌에서는 배당소득세가 원천징수돼요. 보통 15.4%(소득세 14% + 지방소득세 1.4%)가 적용되는 것으로 알려져 있어요. 그래서 위 예시라면 대략 4만 2천 원대가 입금됩니다.
- 연간 금융소득이 일정 금액을 넘으면 금융소득종합과세 대상이 될 수 있어요.
- ISA 같은 절세 계좌를 쓰면 세금 혜택이 있을 수 있어요.
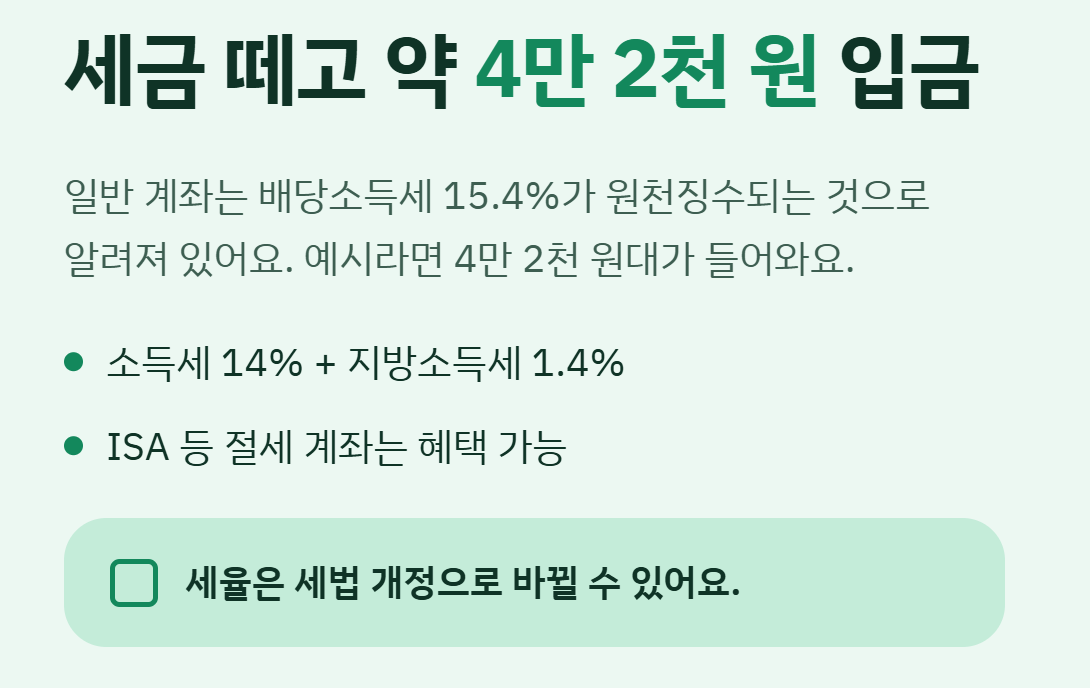
세율과 기준 금액은 세법 개정으로 바뀔 수 있으니 국세청이나 증권사에서 최신 내용을 확인하세요.
기업은행 배당금 지급 시기와 확인 방법
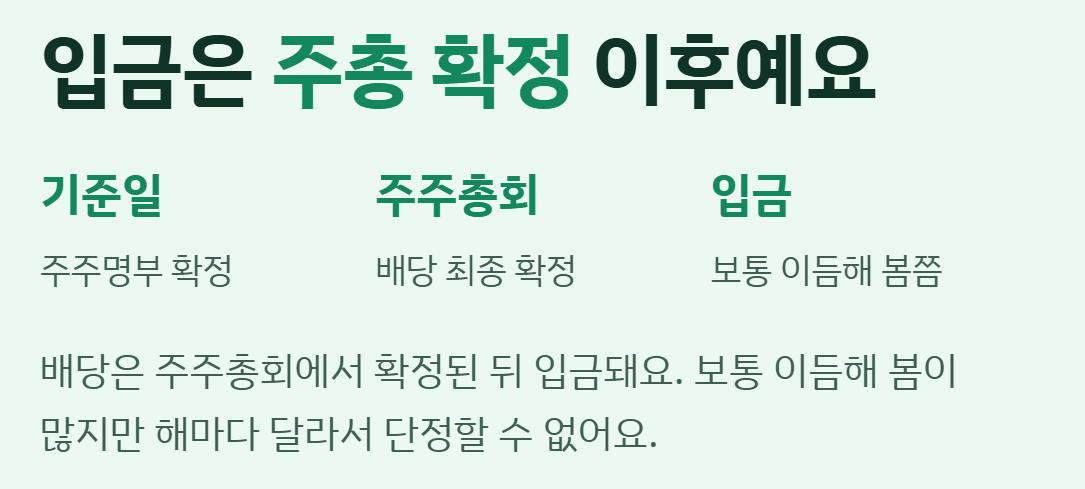
배당금은 기준일이 지나고 주주총회에서 배당이 확정된 뒤 입금돼요. 보통 결산 후 이듬해 봄쯤에 들어오는 경우가 많지만, 해마다 일정이 다르니 단정할 수는 없어요. 최근에는 배당 기준일을 나중에 정하는 방식이 늘어서 일정이 예전과 다를 수도 있어요.
확인하는 방법은 이래요.
- 증권사 앱의 배당 내역·입출금 내역 확인
- 기업은행 IR 페이지나 DART 공시 확인
- 증권사 고객센터에 문의
입금일에 계좌가 비어 보인다면 당황하지 말고 증권사의 배당 입금 일정을 먼저 살펴보세요.
배당 투자할 때 놓치기 쉬운 점
배당만 보고 들어갔다가 주가가 빠지면 오히려 손해일 수 있어요. 배당수익률만 볼 게 아니라 이런 점도 같이 보세요.
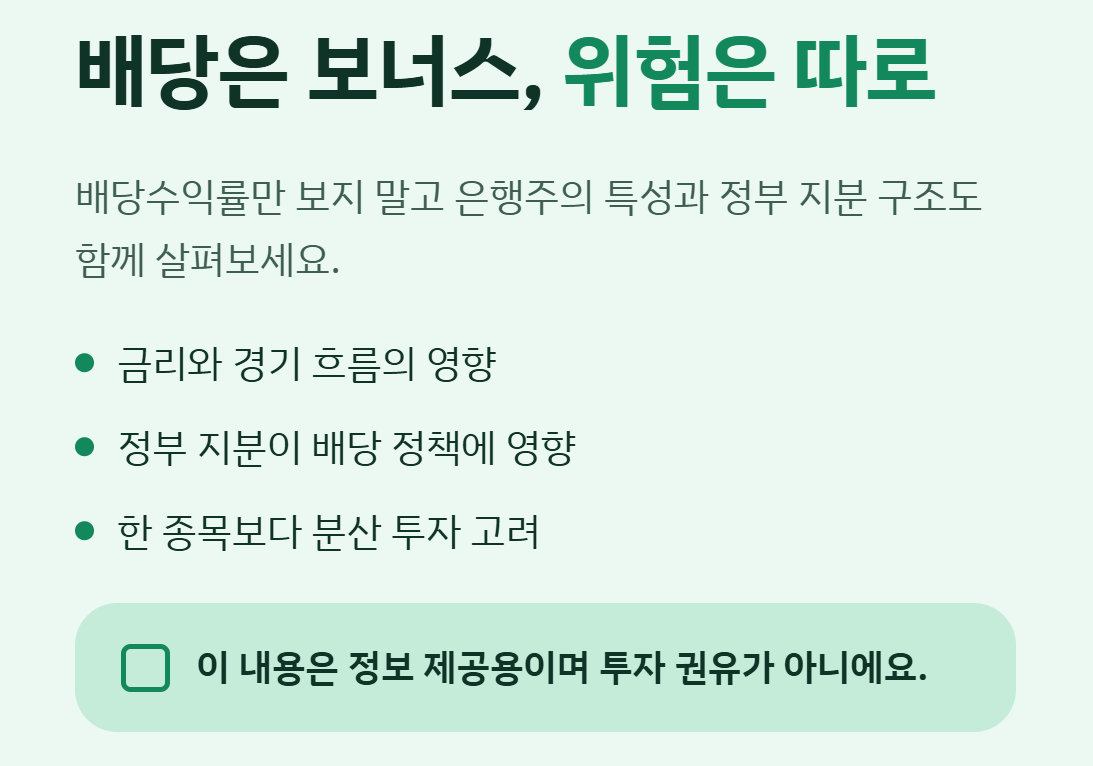
- 은행주는 금리나 경기 흐름에 영향을 받아요.
- 정부 지분이 높은 구조라 배당 정책에도 영향이 있을 수 있어요.
- 한 종목에 몰아 넣기보다 분산 투자를 고려해 보세요.
배당은 보너스일 뿐, 주가 변동 위험은 따로 있다는 걸 잊지 마세요. 이 글은 정보 제공용이고 투자 권유가 아니에요.
마무리
정리해 볼게요. 기업은행 배당금은 주당 배당금 × 보유 주식 수로 계산하고, 배당락일 전에 매수해야 받을 수 있으며, 세금을 뗀 금액이 입금돼요. 일정과 금액은 해마다 달라지니 공시 확인이 필수예요.
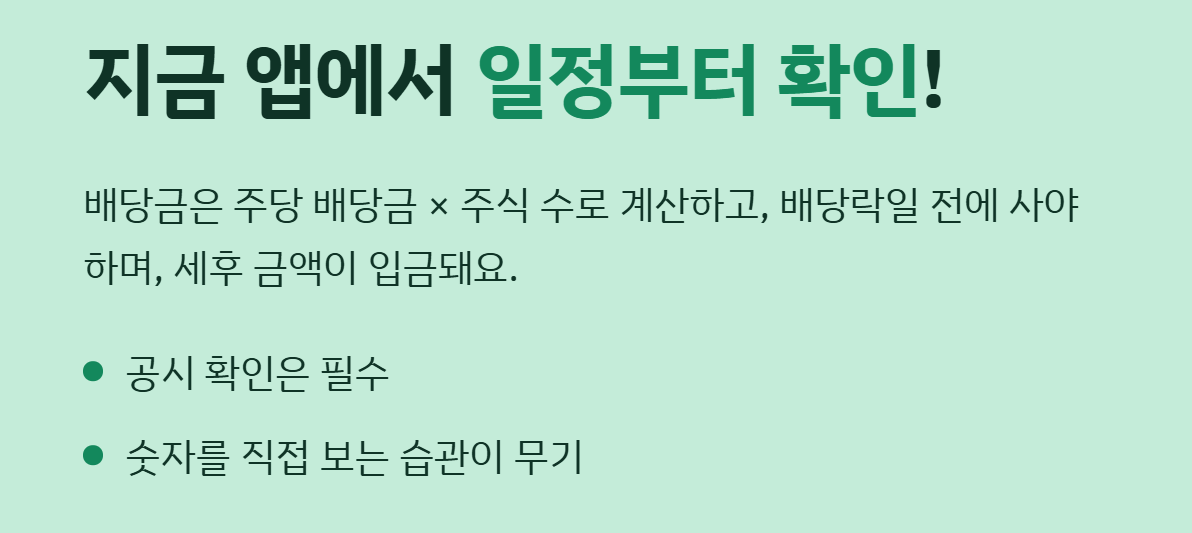
지금 바로 증권사 앱에서 기업은행의 배당 일정과 최근 공시를 확인해 보세요. 숫자를 직접 확인하는 습관이 투자에서 가장 든든한 무기가 된답니다. 도움이 되셨다면 댓글로 궁금한 점도 남겨 주세요!